Online-Casino mit Flexepin bezahlen: Bedingungen
 Verfügbar in DE
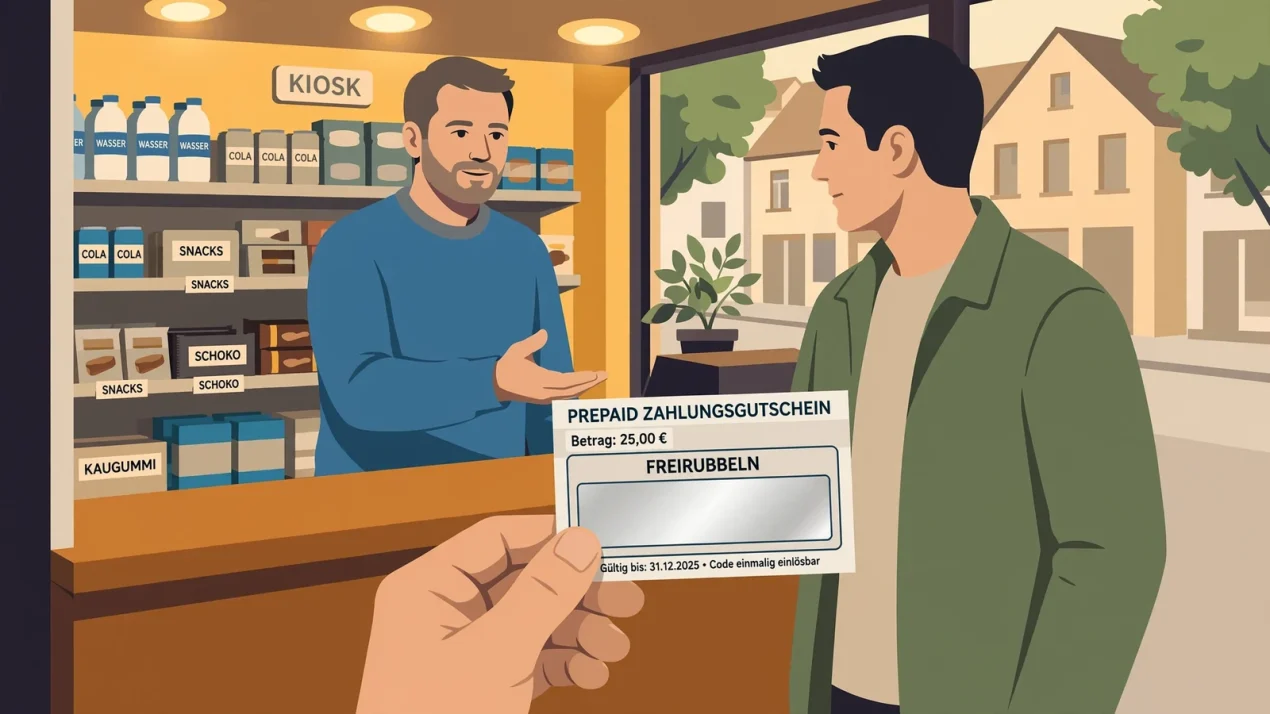
Zahlungsablauf, Bonusbedingungen und Auszahlungsregeln bei Online-Casinos mit Flexepin im Überblick.
Flexepin als Einzahlungsmethode im Online-Casino
Eine Flexepin-Einzahlung im Casino beginnt nicht mit einer Überweisung vom Bankkonto, sondern mit einem vorausbezahlten Code. Der Gutschein enthält einen individuellen Wert und wird beim Zahlungsvorgang im Kassenbereich des Online-Casinos eingegeben. Entscheidend ist dabei nicht nur, ob Flexepin als Zahlungsmethode angezeigt wird. Vor der Einzahlung müssen auch Kontostatus, Zahlungsdaten und die späteren Auszahlungsbedingungen zusammenpassen.
So funktioniert die Flexepin-Einzahlung
Im Konto wird zunächst der Bereich für Einzahlungen geöffnet. Dort erscheint Flexepin entweder als eigener Zahlungsweg oder innerhalb der verfügbaren Prepaid-Optionen. Nach der Auswahl werden der Einzahlungsbetrag und der Flexepin-Code eingetragen. Die Zahlung wird anschließend bestätigt. Der Betrag wird dem Spielguthaben gutgeschrieben, sofern der Code gültig ist und die Transaktion vom Zahlungsdienst verarbeitet wurde.
Für eine Flexepin-Einzahlung im Online-Casino sind damit drei Dinge voneinander zu unterscheiden:
- das Spielkonto beim Casino,
- der Flexepin-Code als Zahlungsmittel,
- die Zahlungs- und Identitätsdaten, die für spätere Prüfungen benötigt werden.
Der Code ersetzt keine Registrierung und keine Identitätsprüfung. Er ist lediglich der Weg, über den das Geld dem Spielkonto zugeführt wird. Eine anonyme Einzahlung bedeutet daher nicht automatisch ein anonymes Spielkonto. In den meisten lizenzierten Online-Casinos in Deutschland ist eine Identitätsverifizierung erforderlich, bevor Spieler spielen oder eine Auszahlung beantragen können.
Zahlungsdaten müssen zum Spielkonto passen
Auch bei einer Einzahlung mit Flexepin müssen die Kontodaten konsistent bleiben. Das Zahlungsmittel muss auf den Namen des Spielers laufen, und Einzahlungen sowie spätere Auszahlungen müssen über Zahlungsdaten erfolgen, die zum Namen des Spielkontos passen. Ein fremder Code oder ein Zahlungsmittel, das einer anderen Person zugeordnet ist, kann deshalb bei einer späteren Prüfung zu Rückfragen führen.
Das betrifft nicht nur den Namen. Ein Casino kann zusätzlich prüfen, ob die Transaktion zum registrierten Konto, zur angegebenen Adresse und zu den übrigen Zahlungsangaben passt. Die Verwendung eines Prepaid-Codes beseitigt diese Prüfung nicht. Sie verschiebt sie lediglich häufig aus dem Moment der Einzahlung in eine spätere Phase des Kontos.
Für die Verifizierung können eine Ausweiskopie, ein Adressnachweis und gegebenenfalls Zahlungsnachweise erforderlich sein. Der Zahlungsnachweis ist bei einer Flexepin-Einzahlung besonders relevant, wenn die Herkunft oder Zuordnung des verwendeten Guthabens geklärt werden muss. Welche Unterlagen konkret verlangt werden, hängt von den Kontobedingungen und dem jeweiligen Prüfungsfall ab.
Online-Casino mit Jeton bezahlen: Ablauf und Limits · Beste Online-Casinos mit Google Pay bezahlen
Einzahlungslimit und verfügbare Guthaben
Für Einzahlungen gilt ein anbieterübergreifendes Einzahlungslimit von grundsätzlich 1.000 Euro pro Monat. Dieses Limit bezieht sich nicht auf den nominellen Wert eines einzelnen Flexepin-Codes, sondern auf die zulässigen Einzahlungen im maßgeblichen Spielerschutzsystem. Mehrere kleinere Einzahlungen werden daher nicht automatisch zu einer Umgehung des Limits.
Das verfügbare Guthaben auf dem Flexepin-Code ist ebenfalls von der Einzahlung im Casino zu trennen. Ein Code kann nur im Rahmen seines vorhandenen Werts eingesetzt werden. Reicht das Guthaben nicht für den ausgewählten Betrag, wird die Zahlung nicht vollständig ausgeführt. Der konkrete Mindestbetrag, die zulässigen Teilbeträge und die technische Verarbeitung werden durch die Kassenregeln des Casinos und die Zahlungsabwicklung bestimmt. Diese Angaben müssen deshalb vor der Bestätigung geprüft werden, statt aus dem Begriff Flexepin allgemeine Regeln abzuleiten.
Warum die Einzahlung nicht mit der Auszahlung gleichzusetzen ist
Die Einzahlung mit Flexepin ist nur der erste Zahlungsschritt. Für spätere Auszahlungen gilt das Closed-Loop-Prinzip: Auszahlungen müssen grundsätzlich über denselben Weg erfolgen, der für die Einzahlung genutzt wurde. Das ist allerdings nur möglich, sofern die verwendete Methode Auszahlungen unterstützt.
Einzahlungsmethode
Flexepin
Monatliches Limit
1.000 Euro
Verifizierung
Identitätsprüfung erforderlich
Auszahlungsprinzip
Closed-Loop
Ein Flexepin-Code ist daher nicht automatisch ein frei verfügbares Rücküberweisungsziel. Wenn die Methode keine Auszahlung unterstützt, muss das Casino einen anderen zulässigen Auszahlungsweg vorsehen. Die Auszahlungsmethode muss dabei auf den Namen des Spielers laufen und zu den Zahlungsdaten des Kontos passen. Ein Wechsel auf ein fremdes Bankkonto oder ein fremdes E-Wallet erfüllt diese Bedingung nicht.
Vor der ersten Auszahlung ist eine vollständige Identitätsprüfung verpflichtend. Ein Anbieter darf kein Geld an ein unverifiziertes Konto auszahlen. Bei einem GGL-lizenzierten Anbieter gilt diese Vorgabe ebenfalls: Die Auszahlung wird erst nach erfolgreicher Verifizierung freigegeben. Offene Prüfungen können die Auszahlung deshalb unabhängig davon aufhalten, ob die Flexepin-Einzahlung technisch sofort gutgeschrieben wurde.
Was vor der Bestätigung geprüft werden sollte
Vor einer casino Flexepin Einzahlung gehören folgende Punkte in die Prüfung:
- Ist Flexepin im Kassenbereich tatsächlich als Einzahlungsmethode verfügbar?
- Stimmen Name und Kontodaten des Spielkontos?
- Ist der verwendete Code dem Spieler zugeordnet oder zumindest nachvollziehbar?
- Liegt die geplante Einzahlung innerhalb des anbieterübergreifenden Monatslimits?
- Unterstützt die Methode später auch eine Auszahlung?
- Welche Unterlagen können für das KYC-Verfahren verlangt werden?
Diese Prüfung ist keine Formalität. Eine Einzahlung kann funktionieren, während die spätere Auszahlung wegen fehlender Identitäts- oder Zahlungsnachweise nicht freigegeben wird. Der technische Zahlungserfolg sagt daher nur aus, dass der Betrag dem Konto zugeführt wurde. Er bestätigt weder die Auszahlungsmöglichkeit noch den Abschluss der Kontoprüfung.
Für ein Online-Casino mit Flexepin-Einzahlung zählt damit die gesamte Kette: gültiger Code, konsistente Kontodaten, Einhaltung des Einzahlungslimits und erfolgreiche Verifizierung vor der Auszahlung. Die Prepaid-Zahlung vereinfacht den ersten Schritt, ersetzt aber keine der Bedingungen, die für die Auszahlung gelten.
Welche Online-Casinos Flexepin akzeptieren
Ein Flexepin Casino ist nicht allein daran zu erkennen, dass Flexepin im Kassenbereich als Einzahlungsmethode erscheint. Entscheidend ist, welche weiteren Zahlungswege angeboten werden, wie das KYC-Verfahren abläuft und unter welchen Auszahlungsbedingungen Guthaben freigegeben wird. Diese Merkmale trennen Casinos mit Flexepin stärker voneinander als die bloße Anzeige des Zahlungsmittels.
Flexepin als Einzahlung und andere Zahlungswege
Bei Online-Casinos mit Flexepin dient der Gutschein in erster Linie der Einzahlung. Für die spätere Auszahlung muss deshalb geprüft werden, ob derselbe Zahlungsweg überhaupt unterstützt wird. Nach dem Closed-Loop-Prinzip erfolgen Auszahlungen grundsätzlich über den Weg, der für die Einzahlung verwendet wurde, sofern diese Methode Auszahlungen unterstützt.
Genau an diesem Punkt unterscheiden sich Flexepin-Casinos. Ein Anbieter kann Flexepin für Einzahlungen akzeptieren, die Auszahlung aber nur über einen anderen freigegebenen Zahlungsweg abwickeln. Ein Zahlungsmittel, das nicht für Auszahlungen verfügbar ist, darf nicht als Auszahlungsweg verwendet werden. Die Zahlungsseite muss daher nicht nur die Einzahlungsmöglichkeit, sondern auch die dazugehörigen Auszahlungsregeln ausweisen.
Für die Auswahl sind insbesondere folgende Angaben relevant:
- Wird Flexepin ausschließlich für Einzahlungen akzeptiert?
- Welche Auszahlungsmethoden stehen nach der Einzahlung zur Verfügung?
- Muss eine alternative Auszahlungsmethode vorher verifiziert werden?
- Läuft das Zahlungsmittel auf den Namen des Spielers?
- Stimmen die Zahlungsdaten mit den Kontodaten überein?
Ein Flexepin online Casino mit mehreren Zahlungswegen kann bei der Auszahlung mehr Optionen bieten als ein Anbieter, der nur wenige Methoden freigibt. Daraus folgt jedoch kein automatischer Vorteil. Maßgeblich bleibt, ob die gewählte Methode die Anforderungen des Kontos erfüllt und für den konkreten Spieler verfügbar ist.
Verifizierung als gemeinsames Unterscheidungsmerkmal
Vor einer Auszahlung muss das Spielerkonto verifiziert werden. In der Regel werden dafür ein Lichtbildausweis, ein Identitätsabgleich und ein Adressnachweis verlangt. Die Prüfung kann ein bis zwei Werktage dauern. Bei höheren Auszahlungsbeträgen können zusätzliche KYC-Prüfungen zur Identität und zur Mittelherkunft hinzukommen.
Damit wird verständlich, warum sich ein Casino Flexepin online trotz gleicher Einzahlungsmethode in der praktischen Abwicklung unterscheiden kann. Ein Anbieter kann die Dokumente frühzeitig prüfen, während ein anderer das KYC-Verfahren erst vor der Auszahlung anstößt. Die Freigabe hängt dann nicht vom Flexepin-Code selbst ab, sondern vom vollständigen Status des Spielerkontos.
Ein Identitätsnachweis allein reicht nicht in jedem Fall aus. Zusätzlich können ein Adressnachweis und ein Zahlungsnachweis erforderlich sein. Die Auszahlungsmethode muss auf den Namen des Spielers laufen; Einzahlungen und Auszahlungen müssen über konsistente Zahlungsdaten erfolgen, die zum Namen des Spielkontos passen. Abweichungen führen zu Rückfragen oder dazu, dass eine Auszahlung zunächst nicht freigegeben wird.
WICHTIG
Ein Flexepin-Code ist kein Ersatz für eine Identitätsprüfung und ermöglicht kein anonymes Spielkonto.
Eine zusätzliche manuelle Prüfung bei der ersten Auszahlung wird in einem einzelnen profilbezogenen Überblick als erforderlich beschrieben. Diese Aussage ist deshalb nicht als allgemeine Marktregel für jedes Flexepin Casino zu behandeln. Fest steht unabhängig davon: Eine Auszahlung darf erst nach erfolgreicher Verifizierung erfolgen, und GGL-lizenzierte Anbieter dürfen kein Geld an unverifizierte Konten auszahlen.
Auszahlungsdauer statt Werbeversprechen
Die Dauer einer Auszahlung besteht aus zwei getrennten Abschnitten: der internen Bearbeitungszeit des Anbieters und der Abwicklungszeit der Zahlungsmethode. Die interne Freigabe kann wenige Stunden oder bis zu drei Werktage dauern. Erst danach beginnt die eigentliche Verarbeitung durch den Zahlungsdienstleister.
Diese Trennung ist für die Bewertung der besten Flexepin Casinos wichtiger als eine pauschale Aussage wie „schnelle Auszahlung“. Nach der internen Freigabe dauern Auszahlungen über PayPal, Skrill oder Neteller meist wenige Stunden. Trustly benötigt typischerweise ein bis zwei Werktage, Visa oder Mastercard zwei bis drei Werktage bis zur Gutschrift. Banküberweisungen dauern typischerweise zwei bis fünf Werktage.
Flexepin selbst garantiert daher keine bestimmte Auszahlungsgeschwindigkeit. Entscheidend ist, welcher Auszahlungsweg nach der Einzahlung zugelassen wird und wann der Anbieter die Auszahlung freigibt. Bei einer ersten Auszahlung kann die zusätzliche Prüfung den internen Teil verlängern. Bei höheren Beträgen kann außerdem eine Prüfung der Mittelherkunft hinzukommen.
Woran sich Casinos mit Flexepin sachlich vergleichen lassen
Eine belastbare Einordnung von beste online casinos mit Flexepin beginnt nicht mit dem Namen eines Betreibers, sondern mit den Bedingungen im Kassen- und Kontobereich. Relevant sind vier Punkte:
- Zahlungswege: Flexepin muss für die Einzahlung verfügbar sein; der spätere Auszahlungsweg muss ausdrücklich unterstützt werden.
- KYC-Verfahren: Die verlangten Dokumente, der Identitätsabgleich und der Zeitpunkt der Prüfung müssen erkennbar sein.
- Auszahlungsbedingungen: Offene Bonusbedingungen, abweichende Zahlungsdaten oder fehlende Nachweise können die Freigabe blockieren.
- Bearbeitungszeit: Interne Prüfung und Zahlungsabwicklung sind getrennt zu betrachten.
Ein Vergleich der besten Flexepin Casinos ist damit eine Prüfung von Bedingungen, nicht eine Rangliste nach Werbeaussagen. Der gemeinsame Nenner liegt in der Flexepin-Einzahlung; die relevanten Unterschiede entstehen bei Verifizierung, zugelassenem Auszahlungsweg und der Bearbeitung des Auszahlungsantrags.
Online-Casino mit Flexepin: Zahlungsablauf von der Einzahlung bis zur Auszahlung
Ein Casino online mit Flexepin zu nutzen, besteht nicht aus einer einzelnen Transaktion. Der Ablauf gliedert sich in Einzahlung, Kontoprüfung, Spielkonto, Auszahlungsantrag und Zahlungsabwicklung. Für die Beurteilung eines Online-Casinos mit Flexepin ist deshalb nicht nur entscheidend, ob der Code akzeptiert wird. Maßgeblich ist, wie die einzelnen Stationen miteinander verbunden sind.
1. Einzahlung mit Flexepin
Nach der Registrierung wird im Kassenbereich die Einzahlungsmethode ausgewählt. Ein Flexepin-Code wird in das dafür vorgesehene Feld eingetragen und dem Spielerkonto zugeordnet. Entscheidend ist, dass die Zahlungsdaten mit den Kontodaten übereinstimmen. Ein Zahlungsmittel, das nicht auf den Namen des Spielers läuft, kann später zu einer zusätzlichen Prüfung oder zu einer verzögerten Freigabe führen.
Die Einzahlung schafft zunächst Guthaben auf dem Spielkonto. Sie bedeutet jedoch nicht automatisch, dass eine spätere Auszahlung ohne weitere Prüfung möglich ist. Ein Anbieter kann die Identität, die Herkunft der Mittel und die Verbindung zwischen Spielkonto und Zahlungsmethode kontrollieren. Das gilt besonders dann, wenn ein höherer Auszahlungsbetrag beantragt wird.
2. Prüfung des Kontos
Vor der ersten Auszahlung ist eine vollständige Identitätsprüfung verpflichtend. Zum KYC-Verfahren gehören ein Lichtbildausweis, ein höchstens drei Monate alter Adressnachweis und ein Nachweis des verwendeten Zahlungsmittels. Die Dokumente werden hochgeladen und anschließend vom Anbieter geprüft.
Prüfung vor der Einzahlung
- Ist Flexepin im Kassenbereich verfügbar?
- Stimmen Name und Kontodaten des Spielkontos?
- Liegt die Einzahlung innerhalb des Monatslimits?
- Unterstützt die Methode auch eine spätere Auszahlung?
Für die Bearbeitung der KYC-Dokumente nennt ein einzelner profilbezogener Überblick eine Dauer von 24 bis 72 Arbeitsstunden. Eine andere Darstellung aus einem einzelnen Branchenüberblick beschreibt, dass das KYC-Verfahren erst bei der Auszahlung beginnen und bis zu sieben Tage dauern kann. Diese Angaben sind daher als unterschiedliche Quellenangaben zu behandeln, nicht als einheitliche Marktfrist.
Der zeitliche Unterschied ist für den Zahlungsablauf relevant: Wird die Prüfung bereits vor dem Spielbetrieb abgeschlossen, liegt bei der Auszahlung ein Teil der Kontrolle bereits hinter dem Konto. Beginnt sie erst beim Auszahlungsantrag, bleibt der Betrag bis zum Abschluss der Prüfung gebunden.
3. Auszahlungsantrag
Nach dem Spiel wird der Auszahlungsbetrag im Kassenbereich beantragt. Dabei muss die gewählte Methode die Auszahlungsbedingungen des Anbieters erfüllen. Nach dem Closed-Loop-Prinzip erfolgt die Auszahlung grundsätzlich über denselben Weg, der für die Einzahlung verwendet wurde, sofern diese Methode Auszahlungen unterstützt.
Damit ist ein Flexepin-Code nicht automatisch auch ein Auszahlungsweg. Unterstützt das Zahlungsmittel nur Einzahlungen, muss der Anbieter eine andere zulässige Methode bereitstellen. Die Auszahlungsmethode muss auf den Namen des Spielers laufen und zu den Zahlungsdaten des Spielkontos passen. Ein nicht verfügbares Zahlungsmittel darf nicht als Auszahlungsmethode verwendet werden.
KYC-Verfahren
Die Verifizierung des Kontos kann zwischen 24 und 72 Arbeitsstunden oder bei bestimmten Anbietern bis zu sieben Tage dauern.
Offene Prüfungen können den Status als schwebende Auszahlung verlängern. Bei höheren Auszahlungsbeträgen sind zusätzliche KYC-Prüfungen zur Identität und Mittelherkunft möglich. Die Auszahlung wird erst nach erfolgreicher Verifizierung freigegeben; ein Anbieter darf kein Geld an ein unverifiziertes Konto auszahlen.
4. Interne Freigabe und Zahlungsweg
Die Auszahlungsdauer setzt sich aus zwei getrennten Zeitabschnitten zusammen: der internen Bearbeitung durch den Anbieter und der anschließenden Abwicklung durch die Zahlungsmethode. Diese Unterscheidung verhindert eine typische Fehlinterpretation. Die Zeit zwischen Antrag und Freigabe ist nicht identisch mit der Zeit bis zur endgültigen Gutschrift.
Die interne Freigabe kann wenige Stunden oder bis zu drei Werktage dauern. Bei der ersten Auszahlung kann eine zusätzliche manuelle Prüfung erforderlich sein. Erst danach wird die Transaktion an den Zahlungsdienst weitergeleitet. E-Wallets und mobile Zahlungen werden in einem einzelnen Branchenüberblick als häufig in Echtzeit bearbeitet beschrieben; daraus lässt sich jedoch keine allgemeine Frist für jedes Casino mit Flexepin ableiten.
Für die Prozesskontrolle sind daher drei Zeitpunkte zu unterscheiden:
- Eingang des Auszahlungsantrags,
- Abschluss von KYC und interner Freigabe,
- Gutschrift beim verwendeten Zahlungsdienst.
Ein Statuswechsel im Spielerkonto zeigt folglich nicht zwingend an, dass das Geld bereits endgültig verfügbar ist. Erst die Gutschrift beim Zahlungsdienst beendet den Ablauf. Scheitert eine Prüfung, bleibt die Auszahlung gesperrt, bis die fehlenden Nachweise oder erforderlichen Korrekturen vorliegen.
Flexepin-Casino-Liste richtig einordnen: Bedingungen statt Namensversprechen
Eine Flexepin-Casino-Liste wirkt auf den ersten Blick wie eine Abkürzung: Namen vergleichen, Zahlungsmethode erkennen, Konto eröffnen. Für eine belastbare Entscheidung reicht der Name jedoch nicht aus. Ohne verifizierte Anbieterangaben lässt sich kein bestimmtes bestes Flexepin Casino und kein bestes Online-Casino mit Flexepin seriös benennen. Aussagekräftig sind stattdessen die Bedingungen, die vor einer Einzahlung und vor einer Auszahlung gelten.
Der Auszahlungsweg entscheidet
Der wichtigste Prüfpunkt ist das Closed-Loop-Prinzip. Eine Einzahlung mit Flexepin führt nicht automatisch dazu, dass ein späterer Gewinn ebenfalls über Flexepin ausgezahlt werden kann. Auszahlungen müssen grundsätzlich über denselben Weg erfolgen, der für die Einzahlung verwendet wurde, sofern diese Methode Auszahlungen unterstützt. Genau diese Einschränkung gehört in jede ernsthafte Flexepin-Casino-Liste.
Beste Online-Casinos mit TWINT bezahlen
Fehlt eine klare Angabe zum Auszahlungsweg, bleibt die Bezeichnung „Casino mit Flexepin einzahlen“ unvollständig. Eine Zahlungsmethode kann für die Einzahlung freigeschaltet sein, während für die Auszahlung ein anderer unterstützter Weg vorgesehen ist. Entscheidend ist daher nicht nur, ob Flexepin im Kassenbereich erscheint, sondern ob die anschließende Auszahlung regelkonform und auf den Namen des Spielers möglich ist.
Auch die Zahlungsdaten müssen zusammenpassen. Ein Zahlungsmittel, das nicht für Auszahlungen verfügbar ist, darf nicht als Auszahlungsweg verwendet werden. Die Bedingungen eines Anbieters sollten deshalb vor der Einzahlung auf die Verbindung zwischen Einzahlungsmethode und Auszahlung geprüft werden. Das verhindert, dass ein nominell akzeptiertes Zahlungsmittel später zur praktischen Sackgasse wird.
Bearbeitungszeit nicht mit Auszahlungsgeschwindigkeit verwechseln
Die Dauer einer Auszahlung besteht aus zwei getrennten Teilen: der internen Bearbeitungszeit des Anbieters und der Abwicklungszeit der gewählten Zahlungsmethode. Eine Liste, die nur „schnelle Auszahlung“ verspricht, nennt damit noch keine verwertbare Frist. Erst die Trennung beider Phasen zeigt, wo eine Verzögerung entstehen kann.
Nach der internen Freigabe gelten für verschiedene Wege unterschiedliche Zeiträume:
- PayPal, Skrill und Neteller: meist wenige Stunden;
- Trustly: typischerweise ein bis zwei Werktage;
- Visa oder Mastercard: typischerweise zwei bis drei Werktage bis zur Gutschrift;
- Banküberweisung: typischerweise zwei bis fünf Werktage.
Diese Angaben beschreiben nicht automatisch die gesamte Wartezeit. Kommt die interne Bearbeitung des Anbieters hinzu, verlängert sich der Zeitraum entsprechend. Eine Liste von Casino-Seiten mit Flexepin sollte daher nicht nur ein Zahlungslogo zeigen, sondern die Auszahlungsroute und beide Bearbeitungsphasen nachvollziehbar ausweisen. Sonst wird aus einer Zeitangabe lediglich Werbung mit Kalenderfunktion.
Limits und Kontobedingungen
Neben dem Zahlungsweg gehören die geltenden Limits in die Prüfung. Eine Einzahlung kann technisch möglich sein, obwohl der gewünschte Auszahlungsbetrag später nicht innerhalb der zulässigen Mindest- oder Höchstgrenzen liegt. Die Ein- und Auszahlungslimits müssen daher getrennt betrachtet werden. Besonders bei kleinen Einzahlungen ist nicht die Einzahlung selbst der entscheidende Punkt, sondern die Frage, ob der spätere Auszahlungsantrag die Bedingungen erfüllt.
Ebenso relevant sind Kontobedingungen zur Verifizierung und zu offenen Anforderungen. Auszahlungen werden erst nach erfolgreicher Verifizierung freigegeben. Dafür können ein Lichtbildausweis, ein höchstens drei Monate alter Adressnachweis und ein Zahlungsmittelnachweis erforderlich sein. Ein seriöses Online-Casino mit Flexepin muss diese Voraussetzungen verständlich aufführen, statt die Prüfung erst im Moment des Auszahlungsantrags sichtbar zu machen.
Offene Bonusbedingungen können eine Auszahlung vollständig blockieren. Deshalb gehört in eine Flexepin-Casino-Liste auch der Hinweis, ob ein Bonusguthaben von der Auszahlung getrennt behandelt wird und welche Bedingungen vor einer Freigabe erfüllt sein müssen. Ein Angebot mit attraktiver Einzahlung ist finanziell nicht automatisch das bestes Flexepin Online-Casino, wenn der Auszahlungsweg, die Frist oder die Kontobedingungen unklar bleiben.
Fazit zur Flexepin-Nutzung
- Die Einzahlung mit Flexepin ist nur der erste Schritt einer kontrollierten Kette.
- Das Closed-Loop-Prinzip bestimmt die Auszahlungsmöglichkeiten.
- Eine erfolgreiche Zahlung garantiert keine sofortige Auszahlbarkeit ohne Verifizierung.
- Konsistente Zahlungsdaten sind für die Kontosicherheit unerlässlich.
Für die Einordnung von Online-Casino spielen mit Flexepin zählen somit keine Namensversprechen, sondern überprüfbare Angaben: akzeptierte Einzahlung, zulässiger Auszahlungsweg, interne Bearbeitung, Abwicklungszeit, Limits und Kontostatus. Erst diese Kombination macht einen Vergleich belastbar.
Flexepin-Casinos für Deutschland: Echtgeld, Lizenz und Auszahlung
Ein Flexepin-Casino für Deutschland darf Echtgeldspiele nur anbieten, wenn der Betreiber über eine gültige Erlaubnis des jeweiligen Bundeslandes verfügt. Die Gemeinsame Glücksspielbehörde der Länder (GGL) veröffentlicht dafür eine offizielle Whitelist. Nur Anbieter, die dort aufgeführt sind, verfügen über eine gültige deutsche Lizenz. Eine internationale Genehmigung ersetzt diese Erlaubnis nicht.
Was bei einem Flexepin-Casino in Deutschland entscheidend ist
Die Zahlungsart allein macht ein Online-Casino nicht legal. Für ein Online-Casino mit Flexepin sind deshalb zwei Ebenen getrennt zu prüfen:
- Regulatorischer Status: Der Betreiber muss auf der GGL-Whitelist stehen.
- Auszahlungsbedingungen: Das Zahlungsmittel muss mit dem Spielerkonto verknüpft sein und die Auszahlung unterstützen.
- Kontoprüfung: Vor der ersten Auszahlung ist eine vollständige Verifizierung verpflichtend.
- Limit: Das identitätsbasierte Auszahlungslimit beträgt anbieterübergreifend 1.000 Euro pro Monat.
Damit ist ein Casino mit Flexepin aufladen nicht automatisch gleichbedeutend mit einer späteren Auszahlung über denselben Code. Entscheidend ist, ob der konkrete Betreiber Flexepin auch als Auszahlungsweg zulässt. Unterstützt die Methode keine Auszahlungen, muss eine andere verfügbare Zahlungsart verwendet werden. Diese muss auf den Namen des Spielers laufen und zu den Kontodaten passen.
Echtgeld, KYC-Verfahren und Auszahlung
Für ein Online-Casino mit Flexepin in Deutschland gelten dieselben Identitätsanforderungen wie für andere Einzahlungen. Vor der Freigabe einer Auszahlung werden ein Lichtbildausweis, ein höchstens drei Monate alter Adressnachweis und ein Zahlungsmittelnachweis verlangt. Ein Anbieter darf kein Geld an ein unverifiziertes Konto auszahlen.
Das KYC-Verfahren betrifft daher nicht nur den Zugang zum Echtgeldspiel, sondern auch die spätere Auszahlung. Stimmen Name, Kontodaten und Zahlungsnachweis nicht überein, kann die Freigabe ausbleiben. Bei Verstößen gegen die Nutzungsbedingungen darf das Konto gesperrt und das Guthaben eingefroren werden. Die Zahlungsdaten müssen deshalb vom ersten Aufladen mit Flexepin bis zur Auszahlung konsistent bleiben.
Ist ein Flexepin-Casino in Deutschland legal?
Die Antwort hängt nicht vom Markennamen Flexepin ab, sondern vom Status des Casinos. Ein legales Flexepin-Casino in Deutschland benötigt eine deutsche Erlaubnis und muss auf der GGL-Whitelist erscheinen. Fehlt der Eintrag, besteht keine gültige deutsche Lizenz für das Angebot. Verträge mit Online-Casinos ohne deutsche Lizenz können nach § 134 BGB nichtig sein.
Beste Online-Casinos mit MiFinity bezahlen
Bei Unregelmäßigkeiten kann die Beschwerdeseite der Glücksspielbehörde Hinweise zu erlaubten Angeboten aufnehmen. Sie setzt jedoch keine einzelne Auszahlung durch. Die rechtliche Prüfung des Betreibers ersetzt daher nicht die Prüfung der individuellen Auszahlungsbedingungen.
Private Gewinne aus Online-Glücksspielen sind steuerfrei. Sie müssen weder in der Steuererklärung angegeben noch versteuert werden. Die Steuer von 5,3 Prozent auf den Spieleinsatz bei virtuellen Automatenspielen führt der Betreiber ab; sie ist keine zusätzliche Steuererklärungspflicht des privaten Spielers.
Flexepin-Bonus im Online-Casino: Die Umsatzbedingung entscheidet
Ein Flexepin-Bonus klingt zunächst nach einem zusätzlichen Guthaben zur Einzahlung. Für die Auszahlung zählt jedoch nicht die verwendete Zahlungsmethode, sondern die Bonusbedingung. Auch bei einem neuen Online-Casino mit Flexepin bleibt Bonusguthaben gesperrt, bis das vorgeschriebene Wagering vollständig erfüllt ist.
Die Umsatzanforderung als tatsächliche Belastung
Ein konkretes Rechenbeispiel zeigt die Größenordnung: Bei einem Bonus von 100 Euro und einer 30-fachen Umsatzbedingung müssen Einsätze von insgesamt 3.000 Euro umgesetzt werden. Maßgeblich ist nicht nur der gutgeschriebene Bonusbetrag, sondern dessen Multiplikator.
| Bonus | Umsatzbedingung | Erforderlicher Wetteinsatz |
|---|---|---|
| 100 Euro | 30-fach | 3.000 Euro |
Damit ist der Bonus kein frei verfügbares Guthaben. Vor Abschluss des Wagerings kann eine Auszahlung vollständig blockiert bleiben. Das gilt unabhängig davon, ob die Einzahlung mit Flexepin erfolgte oder ob ein Angebot ausdrücklich als Online-Casino-Bonus für Flexepin beworben wird.
Flexepin-Einzahlung und Bonusguthaben trennen
Bei einem Casino-Bonus mit Flexepin müssen Echtgeld und Bonusguthaben getrennt betrachtet werden. Eine Einzahlung kann als Zahlungsmittel akzeptiert werden, ohne dass der damit verbundene Bonus sofort auszahlbar ist. Offene Bonusbedingungen haben Vorrang vor dem Auszahlungsantrag.
Zusätzlich liegt das anbieterübergreifende Einzahlungslimit grundsätzlich bei 1.000 Euro pro Monat. Ein Bonus darf dieses Limit nicht umgehen. Entscheidend bleiben daher der verfügbare Einzahlungsrahmen, die konkrete Bonusregel und der noch offene Umsatz.
Bearbeitungszeit ersetzt keine Erfüllung
Einige Darstellungen von Schnell-Casinos nennen für erste Auszahlungen eine Zeitspanne zwischen fünf und neun Stunden. Diese Angabe stammt aus einem einzelnen Branchenüberblick und ist keine allgemeine Marktregel. Sie ändert außerdem nichts an der Umsatzbedingung: Eine schnelle Auszahlung kann erst relevant werden, wenn der Bonus vollständig freigespielt und die übrigen Auszahlungsbedingungen erfüllt sind.
Umsatzbedingung beim Bonus
Ein Bonus ist kein freies Guthaben. Um diesen nutzen zu können, muss das sogenannte Wagering (Umsatzbedingung) vollständig erfüllt sein. Ein Beispiel: Bei einem 100-Euro-Bonus und einer 30-fachen Bedingung müssen Einsätze im Gesamtwert von 3.000 Euro getätigt werden.
Für ein Flexepin-Casino mit Bonus ist deshalb der Multiplikator die entscheidende Kennzahl. Ein hoher Bonusbetrag wirkt nur dann wirtschaftlich, wenn der erforderliche Wetteinsatz und die damit verbundene Bindung des Guthabens akzeptabel sind. Die Zahlungsart macht aus einer 30-fachen Umsatzanforderung keine kleinere Rechnung.
Flexepin-Code im Casino einlösen: Was vor der Bestätigung geprüft wird
Ein Flexepin-Code wird im Kassenbereich des Online-Casinos als Zahlungsmittel ausgewählt. Je nach Darstellung kann die Bezeichnung „Flexepin Card“ erscheinen. Anschließend wird der persönliche Code in das vorgesehene Feld eingetragen und die Einzahlung bestätigt. Entscheidend ist nicht die Bezeichnung der Karte, sondern ob das Casino Flexepin für Einzahlungen tatsächlich freigeschaltet hat und die Transaktion akzeptiert.
Vor der Bestätigung sollten die Zahlungsdaten mit den Kontodaten übereinstimmen. Das Spielkonto muss auf den Namen der Person geführt werden, die den Flexepin-Code verwendet. Abweichende Angaben können später bei einer Auszahlung zu einer zusätzlichen Prüfung führen. Ein Code ersetzt dabei keine Identitätsprüfung und schafft keinen anonymen Auszahlungskanal.
Beste Online-Casinos mit Klarna: Recht und Kosten
Für das KYC-Verfahren können eine Ausweiskopie beziehungsweise ein Lichtbildausweis, ein Identitätsabgleich und ein Adressnachweis verlangt werden. Gegebenenfalls kommt ein Zahlungsnachweis hinzu. Damit wird geprüft, ob die Person hinter dem Konto, die hinterlegten Adressdaten und das verwendete Zahlungsmittel zusammenpassen. Ein online casino mit Flexepin code kann die Einzahlung daher bestätigen, obwohl die spätere Auszahlung erst nach abgeschlossener Prüfung freigegeben wird.
Besonders wichtig ist der Auszahlungsweg. Nach dem Closed-Loop-Prinzip muss die Auszahlung grundsätzlich über denselben Weg erfolgen, der für die Einzahlung verwendet wurde, sofern dieser Weg Auszahlungen unterstützt. Ein online casino mit Flexepin card bezahlen zu können, bedeutet deshalb nicht automatisch, dass ein Flexepin-Code auch als Auszahlungsziel dient. Unterstützt das Zahlungsmittel keine Auszahlung, muss ein vom Anbieter zugelassener alternativer Weg genutzt werden.
Vor dem Einlösen stehen damit drei Punkte im Vordergrund: gültiger Code, übereinstimmende Kontodaten und ein verfügbarer Auszahlungsweg. Erst diese Kombination zeigt, ob die Einzahlung nicht nur technisch angenommen, sondern auch für die spätere Auszahlung sauber dokumentiert ist.
Mit 5 oder 10 Euro per Flexepin einzahlen: Kleine Beträge und Auszahlungslimits
Eine Einzahlung mit 5 oder 10 Euro per Flexepin verändert nicht die gesetzlichen Kontogrenzen. In Deutschland liegt das anbieterübergreifende Einzahlungslimit grundsätzlich bei 1.000 Euro pro Monat. Der kleine Betrag wird daher innerhalb des persönlichen monatlichen Einzahlungsspielraums erfasst und nicht als separates Sonderlimit behandelt.
Kleine Beträge
Richtig tun
- Den monatlichen Einzahlungslimit von 1.000 Euro im Blick behalten.
- Sicherstellen, dass das Casino Mindestbeträge von 5 oder 10 Euro akzeptiert.
Vermeiden
- Davon ausgehen, dass kleine Einzahlungen die allgemeinen Kontoregeln umgehen.
- Denken, dass die Auszahlungsgeschwindigkeit durch die Höhe des Einsatzes steigt.
Für ein 5-Euro-Flexepin-Casino bedeutet das: Die Einzahlung kann finanziell überschaubar bleiben, sofern der jeweilige Anbieter diesen Betrag akzeptiert. Dasselbe gilt für ein Online-Casino mit Flexepin für 10 Euro. Entscheidend sind die konkreten Mindestbeträge des Casinos und die Bedingungen des Zahlungsmittels. Ein allgemeines Recht auf eine Einzahlung von exakt 5 oder 10 Euro ergibt sich aus dem Einzahlungslimit nicht.
Kleine Einzahlung, anderes Auszahlungslimit
Das Auszahlungslimit ist von der Höhe der Einzahlung getrennt. Für Deutschland gilt ein identitätsbasiertes Auszahlungslimit von 1.000 Euro pro Monat anbieterübergreifend. Eine Einzahlung von 5 Euro führt somit nicht automatisch zu einer Auszahlungssperre für höhere Gewinne. Maßgeblich bleiben die Identitätsprüfung, die Auszahlungsbedingungen und die verfügbaren Grenzen des Kontos.
Damit ist ein Online-Casino mit Flexepin für 5 Euro nicht automatisch ein Angebot für eine Auszahlung von 5 Euro. Die Einzahlung beschreibt nur den eingezahlten Betrag. Die Auszahlung wird nach dem Kontostatus, den geltenden Limits und der gewählten, unterstützten Zahlungsmethode beurteilt.
Online-Casino mit Apple Pay: Einzahlung und Auszahlung
Auch bei kleinen Beträgen besteht kein zeitlicher Vorteil allein wegen der Summe. Die Auszahlungsdauer setzt sich aus der internen Bearbeitungszeit des Anbieters und der Abwicklungszeit der Zahlungsmethode zusammen. Ein geringer Einsatz verkürzt diese beiden Abschnitte nicht. Kleine Flexepin-Beträge sind daher vor allem eine Frage der Budgetkontrolle; bei den Auszahlungslimits gelten weiterhin die allgemeinen Kontoregeln.
Flexepin-Geld zurückfordern: Wann eine Auszahlung blockiert bleibt
Eine Rückforderung von Flexepin-Geld scheitert nicht automatisch an der Zahlungsmethode. Entscheidend ist, ob das Spielkonto die Auszahlungsbedingungen erfüllt und die Zahlungsdaten eindeutig zusammenpassen. Besonders häufig bleibt die Auszahlung gesperrt, solange das KYC-Verfahren nicht abgeschlossen ist.
Vor der Freigabe muss das Konto verifiziert werden. Die Prüfung kann ein bis zwei Werktage dauern. Ohne bestätigte Identität darf ein Online-Casino keine Auszahlung ausführen. Ein Antrag auf Rückerstattung oder Auszahlung ändert daran nichts; er setzt die Verifizierung nicht außer Kraft.
Auch der Zahlungsweg muss konsistent sein. Nach dem Closed-Loop-Prinzip erfolgt die Auszahlung grundsätzlich über denselben Weg, der für die Einzahlung verwendet wurde, sofern dieser Weg Auszahlungen unterstützt. Wurde mit Flexepin eingezahlt, ist daher zunächst zu prüfen, ob das betreffende Casino eine Auszahlung über Flexepin tatsächlich anbietet. Ist das nicht der Fall, kann der Anbieter einen anderen zulässigen Auszahlungsweg verlangen. Die Zahlungsmethode muss dabei zum Namen des Spielkontos passen.
Online-Casino mit FunID: Recht und Zahlungen · Online-Casino mit Ecopayz in Deutschland
Eine weitere Sperre entsteht durch unvollständige Angaben oder widersprüchliche Zahlungsdaten. Solange die Zuordnung zwischen Konto, Einzahlung und Auszahlung nicht eindeutig ist, bleibt der Antrag schwebend. Eine erneute Anforderung des Geldes beschleunigt die Prüfung nicht.
Bei fehlender Verifizierung oder einem nicht unterstützten Rückzahlungsweg ist Flexepin-Geld daher nicht endgültig verloren, aber zunächst blockiert. Erst wenn Identität und Zahlungsweg bestätigt sind, kann der Anbieter die Auszahlung freigeben.
Online-Glücksspiel mit Flexepin in Deutschland: Steuerliche Einordnung
Die Nutzung von Flexepin verändert die steuerliche Behandlung eines Gewinns aus Online-Glücksspiel nicht. Entscheidend ist nicht, ob eine Einzahlung per Flexepin, Banküberweisung oder einem anderen Zahlungsmittel erfolgt, sondern die steuerliche Einordnung der spielenden Person und ihrer Tätigkeit.
Private Spieler
Gewinne aus Online-Glücksspielen sind für private Spieler steuerfrei. Sie müssen weder in der Einkommensteuererklärung angegeben noch versteuert werden. Das gilt auch für Gewinne, die nach einer Einzahlung mit Flexepin entstehen. Der Zahlungsweg führt somit nicht zu einer zusätzlichen Steuerpflicht.
Beste Online-Casinos mit Wero bezahlen
Flexepin ist in diesem Zusammenhang lediglich ein Zahlungsmittel. Aus der Verwendung eines Flexepin-Codes folgt weder eine eigene Abgabe noch eine besondere Erklärungspflicht für private Spieler. Steuerlich maßgeblich bleibt der Charakter des Spiels und die private Teilnahme.
Davon zu unterscheiden ist die Steuer, die bei virtuellen Automatenspielen auf den Spieleinsatz anfällt. Diese beträgt 5,3 Prozent und wird vom Betreiber abgeführt. Sie ist keine Einkommensteuer des Spielers und wird nicht nachträglich auf den persönlichen Gewinn aufgeschlagen.
Wenn Glücksspiel zur Erwerbstätigkeit wird
Eine andere Bewertung kann gelten, wenn Glücksspiel als Haupteinnahmequelle betrieben wird. In diesem Fall können Gewinne als gewerbliche Einkünfte eingestuft werden. Dann steht nicht mehr die private Nutzung von Flexepin im Mittelpunkt, sondern die tatsächliche wirtschaftliche Tätigkeit.
Die steuerliche Einordnung hängt daher nicht von der Bezeichnung als „Glücksspiel mit Flexepin“ ab. Ausschlaggebend sind die Umstände des Einzelfalls, insbesondere die Rolle des Glücksspiels als Einnahmequelle. Die private Steuerfreiheit ist kein allgemeiner Freibrief für gewerblich erzielte Gewinne.
Wie lange dauert eine Auszahlung im Online-Casino 2026?
Die interne Freigabe dauert wenige Stunden bis zu drei Werktage. Danach benötigen E-Wallets meist wenige Stunden, Trustly ein bis zwei Werktage, Karten zwei bis drei Werktage und Banküberweisungen zwei bis fünf Werktage.
Was tun, wenn das Online Casino die Auszahlung blockiert?
Prüfen Sie zunächst, ob die Identitätsprüfung abgeschlossen ist und alle erforderlichen Nachweise eingereicht wurden. Bei höheren Beträgen können zusätzlich Angaben zur Mittelherkunft verlangt werden; bei Unregelmäßigkeiten kann die Beschwerdeseite der Glücksspielbehörde Hinweise entgegennehmen.
Wie schnell kann ich mein Konto im Online-Casino in Deutschland verifizieren?
Die Bearbeitung der KYC-Dokumente dauert meist 24 bis 72 Arbeitsstunden. Wenn die Prüfung erst bei der Auszahlung beginnt oder eine zusätzliche manuelle Kontrolle erforderlich ist, kann sie bis zu sieben Tage dauern.
Ähnliche Beiträge
Deutschland Online Casino Vergleich: Lizenz und Schutz
Online-Casino per Bankeinzug: Ablauf und Sicherheit